

. Leitura de 6 min.
Gestão de risco no trading é decidir, antes de entrar, quanto você aceita perder e organizar a operação para que essa perda não passe do limite: stop definido, tamanho de posição calculado a partir dele, alavancagem moderada e regras para parar após uma sequência ruim. Uma estratégia mediana com boa gestão de risco sobrevive; uma estratégia boa sem ela costuma quebrar a conta.
Em resumo: arrisque uma fração pequena do capital por operação (muitos traders usam 0,5% a 2%), calcule o lote pela distância do stop, controle o drawdown com limites diários e mensais e trate a alavancagem como multiplicador de risco, não de lucro. Perdas grandes são difíceis de recuperar: queda de 50% exige alta de 100%.
Por que a gestão de risco importa mais que a estratégia?
Porque toda estratégia passa por sequências de perdas. A pergunta não é se elas vão acontecer, e sim se você ainda terá capital quando a fase boa voltar.
| Risco por operação | Capital após 10 perdas seguidas | Queda |
|---|---|---|
| 1% | 90,4% | -9,6% |
| 2% | 81,7% | -18,3% |
| 5% | 59,9% | -40,1% |
Os valores são compostos (0,99, 0,98 e 0,95 elevados à décima potência). Com 1%, dez stops seguidos são um mês ruim; com 5%, são quase metade da conta.
Quanto custa recuperar uma perda?
Alta necessária para voltar ao ponto de partida
A conta é 1 ÷ (1 − queda) − 1. Essa assimetria é o motivo de o drawdown máximo, a maior queda do pico ao fundo, ser a métrica de risco mais importante de um backtest.
Como definir o stop loss?
O stop é o preço em que a sua ideia está errada. Ele deve vir do gráfico, não do bolso:
- Abaixo de um fundo ou suporte relevante, para compras (veja suporte e resistência);
- Por volatilidade, como 1,5 a 2 vezes o ATR, para não ser tirado pelo ruído normal;
- Por tempo, saindo se a operação não andar em um número definido de candles.
No MetaTrader 5, o stop loss é uma ordem de proteção anexada à posição que a fecha quando o preço atinge o nível definido, segundo a ajuda oficial. Em gaps e notícias, a execução pode sair pior que o nível: é o slippage.
 Em um gráfico como este de EUR/USD, o stop de uma compra costuma ficar logo abaixo do fundo mais recente; a distância até ele define o tamanho da posição. Crédito: Lyakhovskiy Pavel, licença CC BY-SA 3.0, via Wikimedia Commons.
Como calcular o tamanho da posição pelo risco?
A fórmula do position sizing por risco fixo:
Tamanho = (capital × risco %) ÷ distância até o stop
- Defina o riscoConta de US$ 10.000 e risco de 1%: perda máxima de US$ 100.
- Marque entrada e stopCompra de BTC a US$ 80.000, stop em US$ 78.000: distância de US$ 2.000.
- Divida100 ÷ 2.000 = 0,05 BTC, posição de US$ 4.000.
- ConfiraSe o stop for atingido, a perda é 0,05 × 2.000 = US$ 100, antes de custos.
Em forex, a distância é medida em pips. Com a mesma conta e risco de US$ 100, um stop de 25 pips em EUR/USD (cerca de US$ 10 por pip por lote padrão) dá 100 ÷ (25 × 10) = 0,4 lote. As contas de pip estão em pip, lote e spread.
Em código, a regra cabe em uma função que qualquer robô pode chamar antes de enviar a ordem:
def tamanho_posicao(capital, risco_pct, entrada, stop):
    """Quantidade do ativo para perder no máximo capital * risco_pct no stop."""
    distancia = abs(entrada - stop)
    if distancia == 0:
        raise ValueError("O stop precisa ser diferente da entrada")
    return capital * risco_pct / distancia

print(tamanho_posicao(10_000, 0.01, 80_000, 78_000))  # 0.05
Repare que o tamanho da posição muda a cada operação, mas o risco em dinheiro fica constante. Robôs prontos para usar essa lógica estão em como criar um robô de trading.
Relação risco/retorno e expectativa
Taxa de acerto sozinha não diz nada. O que importa é a expectativa:
Expectativa = (acerto × ganho médio) − (erro × perda média)
| Estratégia | Acerto | Ganho médio | Perda média | Expectativa por operação |
|---|---|---|---|---|
| A (tendência) | 40% | 2R | 1R | +0,20R |
| B (alvo curto) | 55% | 1R | 1,5R | -0,125R |
“R” é o valor arriscado. A estratégia B acerta mais e perde dinheiro; a A erra mais e ganha. É por isso que robôs com “90% de acerto” podem ser péssimos: veja o caso do martingale em estratégias de robôs.
E o critério de Kelly?
O critério de Kelly calcula a fração do capital que maximiza o crescimento de longo prazo, a partir da probabilidade de acerto e do payoff. Na prática, traders usam frações pequenas de Kelly ou nem usam: as probabilidades reais são incertas, e apostar acima do valor ideal aumenta o risco de ruína.
Alavancagem: o risco que mais quebra contas
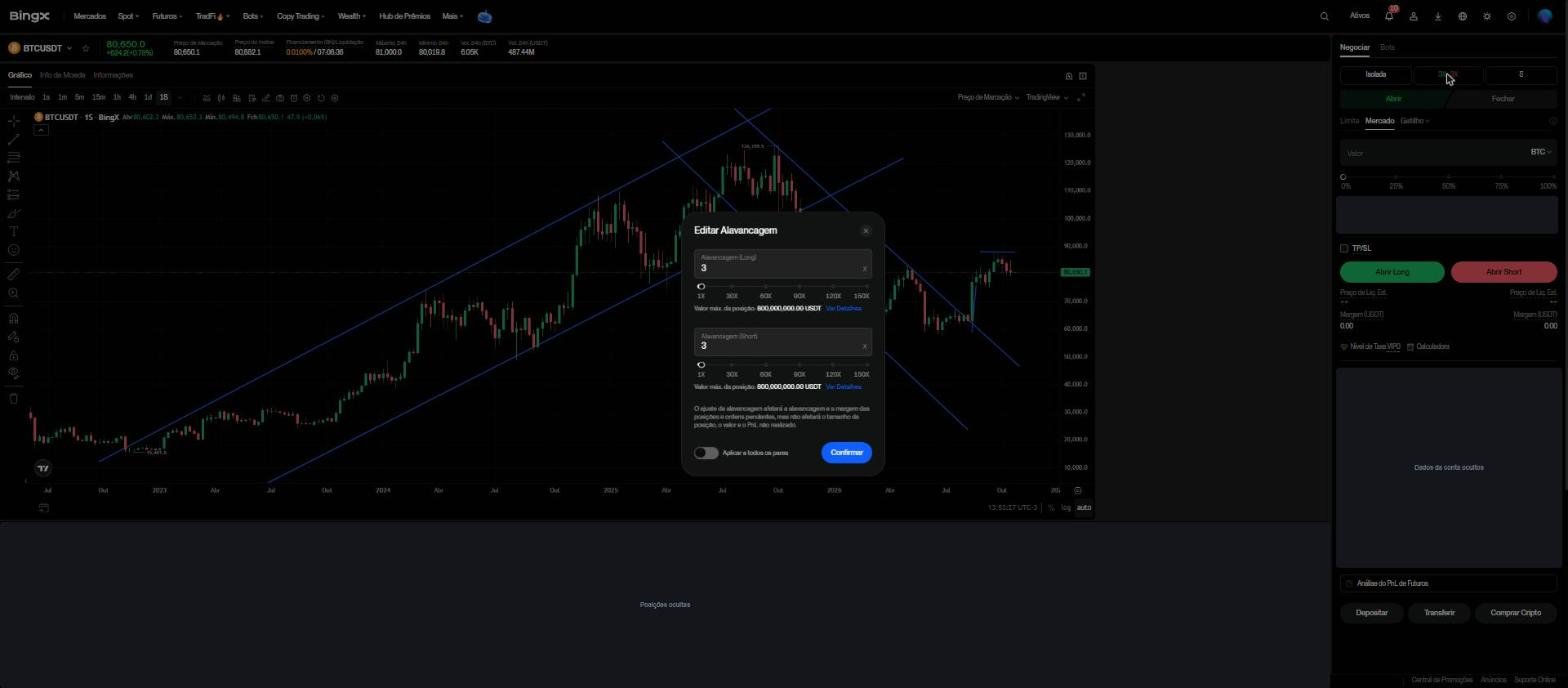
Com a regra do risco fixo, a alavancagem só serve para viabilizar a posição calculada, nunca para aumentá-la. Entenda margem, chamada de margem e liquidação em alavancagem e margem e, em cripto, em liquidação no mercado cripto e futuros perpétuos.
Regras de drawdown: quando parar
Limite diário
- Ex.: parar após perder 3% no dia
- Evita operar no impulso de recuperar
- Fácil de programar no robô
Limite mensal
- Ex.: reduzir o risco pela metade após -8% no mês
- Protege em fases ruins da estratégia
Drawdown máximo
- Se passar do pior caso do backtest, desligue
- Sinal de que o mercado mudou ou o teste era otimista
Mesas proprietárias usam regras parecidas, com perda diária e total máximas; veja mesa proprietária (prop firm).
O vídeo abaixo trata da gestão de risco aplicada ao dia a dia, com foco em não quebrar a conta.
Checklist de gestão de risco
- Stop definido antes da entrada e sempre ativo.
- Tamanho de posição calculado pelo risco, não pelo saldo disponível.
- Risco por operação pequeno e constante.
- Correlação: três posições em altcoins que andam juntas são, na prática, uma posição três vezes maior.
- Limites diário, mensal e de drawdown máximo.
- Cuidado redobrado perto de notícias e fins de semana (gaps).
- Robôs com limite de ordens e “botão de desligar”.
Gestão de risco não é a parte chata do trading: é a parte que mantém você no jogo tempo suficiente para que uma vantagem, se existir, apareça. Para o contexto de automação, veja o que é trading algorítmico.
Conteúdo informativo, não é recomendação de investimento.
Perguntas frequentes
O que é gestão de risco no trading?
É o conjunto de regras que limita quanto você pode perder: onde fica o stop, quanto do capital arriscar por operação, quanta alavancagem usar e quando parar de operar após perdas. Ela decide se o trader sobrevive às sequências ruins.
Quanto arriscar por operação?
Uma referência comum entre traders é arriscar de 0,5% a 2% do capital por operação. Com 1%, dez perdas seguidas reduzem a conta em cerca de 9,6%; com 5%, a queda seria de cerca de 40%.
Como calcular o tamanho da posição?
Divida o valor que aceita perder pela distância até o stop. Com conta de US$ 10.000, risco de 1% (US$ 100) e stop US$ 2.000 abaixo da entrada no bitcoin, a posição é 100 ÷ 2.000 = 0,05 BTC.
O que é drawdown?
É a queda do capital desde o pico até o fundo seguinte. Drawdown máximo é a maior dessas quedas no período. Uma perda de 50% exige ganho de 100% para recuperar.
Stop loss garante a perda máxima?
Não totalmente. Em gaps, notícias ou baixa liquidez, a ordem pode ser executada pior que o preço do stop (slippage). Por isso convém arriscar menos e evitar posições grandes perto de eventos.
Referências
Este conteúdo é informativo e não é recomendação de investimento. Encontrou um erro? Escreva para contato@boletimbitcoin.com.