

. Leitura de 8 min.
Criptomoedas devem ser declaradas no imposto de renda na ficha Bens e Direitos, grupo 08 (Criptoativos), pelo custo de aquisição, sempre que o valor pago por um mesmo tipo de ativo for de R$ 5 mil ou mais. O imposto só aparece quando há lucro na venda: em exchanges brasileiras, vendas de até R$ 35 mil por mês são isentas, e acima disso o ganho paga de 15% a 22,5%. As regras abaixo foram verificadas em 25 de outubro de 2026.
Em resumo: declare cada tipo de cripto com custo de R$ 5 mil ou mais no grupo 08 de Bens e Direitos, sempre pelo custo de compra. Vendas de até R$ 35 mil por mês em exchanges nacionais são isentas; acima disso, o ganho paga a partir de 15% via DARF. Em plataformas no exterior, vale a Lei 14.754/2023, com 15% na declaração anual, e a DeCripto obriga quem opera fora das exchanges brasileiras a informar as operações.
Quem precisa declarar criptomoedas
Duas obrigações diferentes costumam ser confundidas:
- Declaração anual de IR: quem já é obrigado a declarar precisa informar seus criptoativos na ficha Bens e Direitos, se o custo de aquisição de cada espécie for igual ou maior que R$ 5 mil.
- DeCripto (mensal): declaração de operações enviada à Receita. Na maioria dos casos, quem cumpre é a exchange brasileira. A pessoa física só precisa enviar quando opera fora delas (veja mais abaixo).
Ter bitcoin não gera imposto. O que gera imposto é o ganho na venda (ou em outra forma de alienação). Se você ainda está entendendo o ativo, comece por o que é bitcoin.
 Agência da Receita Federal em Sousa (PB). O órgão recebe a declaração anual e, desde julho de 2026, os dados mensais da DeCripto. Crédito: Marcos Elias de Oliveira Júnior, domínio público, via Wikimedia Commons.
Como declarar na ficha Bens e Direitos
Na declaração, selecione o grupo 08 (Criptoativos) e o código correspondente, conforme o manual Meu Imposto de Renda da Receita Federal:
| Código | Tipo de criptoativo |
|---|---|
| 01 | Bitcoin (BTC) |
| 02 | Outras criptomoedas (altcoins, como ETH, SOL, XRP) |
| 03 | Stablecoins (USDT, USDC e similares) |
| 10 | NFTs |
| 99 | Outros criptoativos |
Passo a passo
- Discriminação: informe a quantidade e o tipo do ativo. Se estiver em exchange, cite o nome e o CNPJ dela. Se estiver em carteira própria, informe o modelo da carteira (por exemplo, uma hardware wallet).
- Valor: use o custo de aquisição em reais, nunca a cotação atual. A Receita deixa claro que o valor de mercado não deve ser usado.
- Compras em datas diferentes: calcule o custo médio. Exemplo: comprou 0,01 BTC por R$ 5.000 e depois 0,01 BTC por R$ 7.000; o saldo de 0,02 BTC é declarado por R$ 12.000.
- Situação em 31/12: repita o ativo do ano anterior, atualize o valor ao fim do ano-base e marque como revisado.
- Rendimentos: se o ativo gerou renda, use o botão “Adicionar Rendimentos” no próprio bem.
Frações pequenas contam. Quem compra satoshis aos poucos deve somar o custo total; veja o que são em o que é satoshi.
Para acompanhar o preenchimento direto na tela do programa da Receita, o canal Declarando Bitcoin mostra cada ficha com exemplos:
Quanto é o imposto sobre bitcoin e outras criptos
Operações em exchanges brasileiras
- Isenção: se o total vendido no mês, somando todos os criptoativos, for de até R$ 35 mil, o lucro é isento. Ele deve ser informado como rendimento isento na declaração anual.
- Acima de R$ 35 mil em vendas: todo o ganho do mês é tributado pela tabela progressiva de ganho de capital (Lei 13.259/2016):
| Parcela do ganho | Alíquota |
|---|---|
| Até R$ 5 milhões | 15% |
| De R$ 5 milhões a R$ 10 milhões | 17,5% |
| De R$ 10 milhões a R$ 30 milhões | 20% |
| Acima de R$ 30 milhões | 22,5% |
- Pagamento: apure o ganho no programa GCAP da Receita e pague o DARF (código 4600) até o último dia útil do mês seguinte à venda.
- Prejuízos: na regra de ganho de capital, prejuízo em uma venda, em geral, não abate ganho de outra. Há divergência entre especialistas sobre casos específicos, então vale consultar um contador.
A dúvida mais comum é como a isenção é calculada na prática. Este vídeo do Declarando Bitcoin detalha o limite de R$ 35 mil com exemplos de meses com e sem imposto:
Operações em plataformas no exterior
A Lei 14.754/2023 incluiu ativos virtuais entre as aplicações financeiras no exterior. Nesse regime:
- a alíquota é de 15% sobre o ganho;
- a apuração é anual, na própria declaração, sem DARF mensal;
- não há isenção de R$ 35 mil.
A lei diz que a Receita detalha quando um ativo virtual se enquadra como aplicação no exterior. Na prática, o mercado aplica o regime a criptos mantidas em exchanges estrangeiras. Se você usa corretoras de fora, confira o enquadramento com um contador. Nosso comparativo Bybit vs Binance mostra como as duas maiores operam no Brasil.
Comparativo: exchange nacional x plataforma no exterior
| Ponto | Exchange brasileira | Plataforma no exterior |
|---|---|---|
| Regra | Ganho de capital (Lei 13.259/2016) | Aplicação no exterior (Lei 14.754/2023) |
| Isenção mensal de R$ 35 mil | Sim | Não |
| Alíquota | 15% a 22,5%, conforme o ganho | 15% |
| Quando pagar | DARF até o último dia útil do mês seguinte | Na declaração anual |
| Reporte à Receita | Feito pela exchange | Pela pessoa física, via DeCripto, se a plataforma não reportar e o volume passar de R$ 35 mil no mês |
A isenção de R$ 35 mil acabou? O que houve com a MP 1.303
Em junho de 2025, o governo editou a MP 1.303/2025, que previa alíquota única para criptoativos, fim da isenção de R$ 35 mil e apuração trimestral. Em 8 de outubro de 2025, a Câmara retirou a MP de pauta por 251 votos a 193, e ela perdeu a validade.
Resultado: as regras anteriores continuam valendo em outubro de 2026. Reportagem de 2 de outubro de 2026 indica que o governo pretende retomar o tema por projeto de lei, provavelmente só depois das eleições. Fique atento: qualquer mudança precisa ser aprovada pelo Congresso e só vale após publicada.
O que é a DeCripto e quem precisa enviar
A IN RFB 2.291, de 14 de novembro de 2025, criou a Declaração de Criptoativos (DeCripto), alinhada ao padrão internacional CARF da OCDE. Os pontos principais:
- Início do reporte mensal: julho de 2026, substituindo o modelo da IN 1.888/2019.
- Exchanges: as brasileiras e as estrangeiras com atuação relevante no Brasil (domínio .br, publicidade para brasileiros, aceite de Pix, entre outros critérios) reportam as operações dos clientes.
- Pessoa física: precisa enviar quando opera em exchange estrangeira que não reporta, faz P2P ou usa carteira própria (como uma hardware wallet) ou DeFi, e o volume mensal passa de R$ 35 mil (o limite anterior era R$ 30 mil).
- Prazo: último dia útil do mês seguinte às operações. O primeiro envio, referente a julho de 2026, venceu em 31 de agosto de 2026.
- Penalidade: atraso ou omissão geram multa.
A DeCripto é uma obrigação de informação. Ela não muda alíquotas nem cria imposto novo, mas aumenta o cruzamento de dados da Receita. A própria Receita publica dados abertos sobre criptoativos com base nessas declarações.
Outras mudanças que afetam quem tem cripto em 2026
- Câmbio e Banco Central: as Resoluções BCB 519, 520 e 521 passaram a valer em 2 de fevereiro de 2026. A Resolução BCB 521 trata certas operações com ativos virtuais, como pagamentos internacionais e compra e venda de stablecoins, como operações de câmbio. Para acompanhar a moeda americana, veja o dólar hoje.
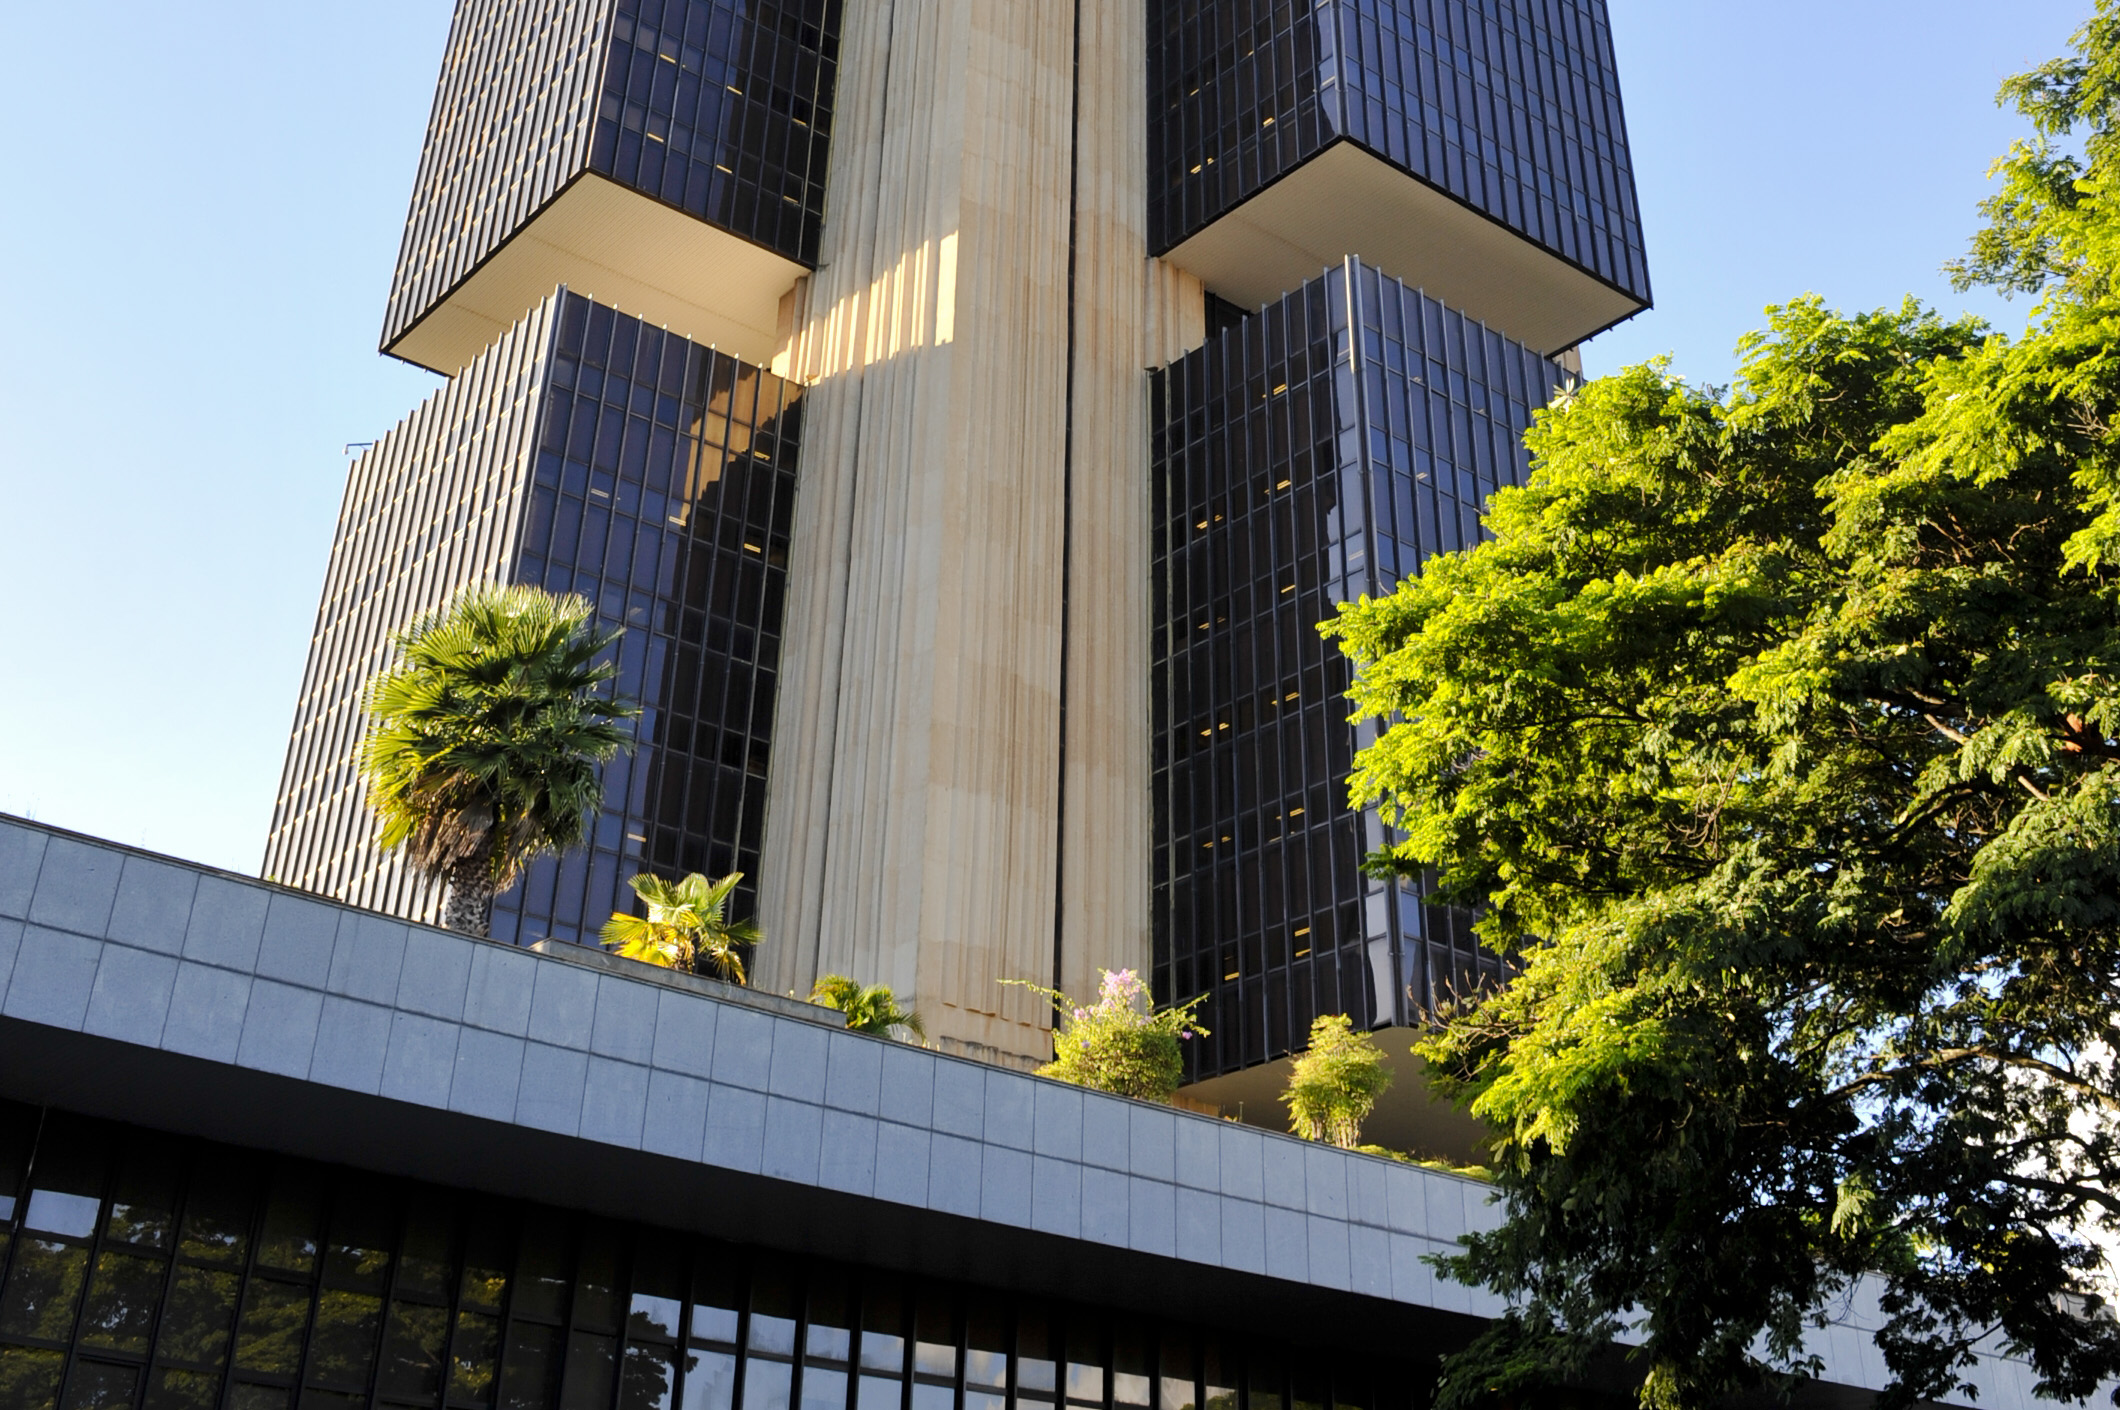 Sede do Banco Central em Brasília. Desde fevereiro de 2026, o BC regula as prestadoras de serviços de ativos virtuais. Crédito: Jonas Pereira/Agência Senado, licença CC BY 2.0, via Wikimedia Commons.
- IOF sobre cripto: o governo estudou cobrar até 3,5% de IOF em operações com criptoativos, mas até o início de outubro de 2026 nenhum decreto havia sido publicado.
- Stablecoins no radar: dados da Receita citados pela imprensa mostram que as stablecoins responderam por cerca de 72% do volume declarado de criptoativos entre agosto de 2019 e dezembro de 2025.
- Reforma tributária: a Lei Complementar 214/2025 prevê CBS e IBS sobre taxas de serviços de exchanges a partir de 2027. Isso incide sobre o serviço, não sobre o seu lucro.
Erros comuns na declaração de cripto
- Declarar pelo valor de mercado em vez do custo de compra.
- Esquecer criptos em carteira própria ou em exchange estrangeira.
- Não pagar DARF em meses com vendas acima de R$ 35 mil.
- Achar que a isenção vale por ativo; ela considera o total vendido no mês.
- Não guardar extratos, notas e histórico de transferências entre carteiras.
Resumo rápido
- Declare cada tipo de cripto com custo de R$ 5 mil ou mais no grupo 08.
- Use o custo médio em reais.
- Vendeu até R$ 35 mil no mês em exchange nacional: lucro isento, informe na declaração.
- Vendeu mais: pague 15% (ou mais, para ganhos milionários) via DARF no mês seguinte.
- No exterior: 15% anual pela Lei 14.754/2023.
- Opera fora de exchanges brasileiras acima de R$ 35 mil/mês: envie a DeCripto.
Para acompanhar o valor dos seus ativos, use as páginas de preço do bitcoin e de cotações. Se está começando, veja como comprar bitcoin.
Regras verificadas em 25 de outubro de 2026 em publicações da Receita Federal, na Lei 14.754/2023, na Lei 13.259/2016 e nas fontes listadas. A legislação tributária muda com frequência: antes de declarar, confira o site da Receita Federal ou fale com um contador.
Conteúdo informativo, não é recomendação de investimento nem orientação contábil.
Perguntas frequentes
Quem precisa declarar criptomoedas no imposto de renda?
Quem está obrigado a entregar a declaração deve informar na ficha Bens e Direitos cada tipo de criptoativo cujo valor de aquisição seja igual ou superior a R$ 5 mil, pelo custo de compra, não pelo valor de mercado.
Quanto é o imposto sobre bitcoin?
Em exchanges nacionais, vendas totais de até R$ 35 mil por mês são isentas. Acima disso, o ganho paga de 15% a 22,5%, conforme o tamanho do lucro, via DARF até o último dia útil do mês seguinte. Em plataformas no exterior, a regra da Lei 14.754/2023 prevê 15% apurados na declaração anual.
A isenção de R$ 35 mil acabou?
Não, em outubro de 2026 ela continua valendo. A MP 1.303/2025, que propunha acabar com a isenção, perdeu a validade em 8 de outubro de 2025. O governo sinalizou que pode reapresentar o tema.
O que é a DeCripto?
É a nova declaração mensal de operações com criptoativos, criada pela IN RFB 2.291/2025. Desde julho de 2026 ela substitui o reporte da IN 1.888/2019 e obriga pessoas físicas que operam fora de exchanges brasileiras, acima de R$ 35 mil no mês, a informar suas operações.
Referências
- Receita Federal: Meu Imposto de Renda, Bens financeiros (criptoativos)
- Receita Federal: atos referentes à DeCripto (IN RFB 2.291/2025)
- Receita Federal: página de criptoativos (dados abertos, atualizada em 27/08/2026)
- Mattos Filho: DeCripto, novo modelo de reporte de criptoativos
- Portal Tributário: guia da DeCripto
- Lei 14.754/2023 (texto atualizado, Câmara dos Deputados)
- Lei 13.259/2016 (alíquotas progressivas de ganho de capital)
- PR Advogados: MP 1.303/2025 perde validade após retirada de pauta
- Mercado Bitcoin: entenda o fim da MP 1.303
- Estado de Minas: códigos de criptoativos no IR 2026
- Livecoins: mercado aguarda eleições para saber qual será o novo imposto (02/10/2026)
- Investing.com: stablecoins no radar do câmbio (04/10/2026)
- Blue Consult: imposto de renda cripto em 2026 (DARF 4600)
- Planalto: Lei 14.754/2023
- Planalto: Lei 13.259/2016
- Planalto: Lei Complementar 214/2025 (IBS e CBS)
- Banco Central: Resolução BCB 521/2025 (ativos virtuais no mercado de câmbio)
- Mattos Filho: Banco Central divulga normas para a regulamentação de ativos virtuais (nov/2025)
Este conteúdo é informativo e não é recomendação de investimento. Encontrou um erro? Escreva para contato@boletimbitcoin.com.